
トップページ > 税務お役立ち情報

税務お役立ち情報

土地の「相続税価格」が5年連続上昇-京都・四条通は1㎡911万円に

2026.09.07

渡利会計事務所

京都市西京区の会計・税理士事務所 渡利会計事務所です

相続税・贈与税で土地を評価するときの物差しになる路線価(令和8年分)が7月1日に公表されました。全国平均は+2.9%と5年連続の上昇で、いまの方式になってから最大の伸びです。京都府は+3.9%。土地をお持ちの方の相続税は、何もしなくても毎年少しずつ増えている、ということになります。

📄 この内容をA4・1枚にまとめた資料をご用意しています

▶ PDF資料のダウンロードはこちら

何がどれだけ上がったのか

路線価は、主要な道路に面した土地1㎡あたりの評価額で、国税庁が毎年7月に公表します。おおむね時価(公示価格)の8割の水準に設定され、相続税・贈与税の土地の評価はこれをもとに計算します。関係するのは土地だけで、建物や預金・株式などの金融資産の評価には影響しません。

近畿2府4県の平均は+3.2%。内訳は大阪+5.1%・京都+3.9%・兵庫+2.4%・滋賀+1.3%、奈良は+0.1%と18年ぶりに上昇へ転じ、和歌山は▲0.5%。同じ近畿でも差が開いています。

どこが上がっているのか——再開発と観光

上昇をけん引しているのは、大都市の中心部に加えて再開発地区と観光地です。各地の税務署別の最高路線価では、次のような地点が目立ちました。

地点上昇率上がった背景
江坂駅前(大阪・吹田市)+18.1%近畿83署の最高路線価で上昇率1位。大阪中心部への近さと再開発
広島駅前(広島市南区)+22.5%駅前再開発。路面電車の駅ビル乗り入れ、商業施設の開業
高山市上三之町(岐阜)+23.5%全国6位。古い町並みを訪れるインバウンド観光客の増加

京都市内も観光地・中心部を中心に上昇が続いており、商業地や駅近の土地ほど上げ幅が大きい傾向です。

相続税にどう効くのか

たとえば路線価40万円/㎡・250㎡(評価額1億円)の土地なら、+3.9%で評価は約390万円上がります。相続税の税率が30%の方なら、税額にして約120万円の増加。この積み上がりが5年続いています。

ただし、上がった分がそのまま税額に乗るわけではありません。小規模宅地等の特例で、自宅は330㎡まで8割減、事業用の土地は400㎡まで8割減、賃貸用の土地も200㎡まで5割減と、土地の使い方に応じた大きな割引があります(複数を併用する場合は面積の調整計算があります)。特例が使える土地では、路線価の上昇の影響も2〜5割に圧縮される計算です。さらに賃貸物件の敷地は「貸家建付地」として、特例とは別に2割前後評価が下がります。

つまり路線価の上昇をまともに受けるのは、特例の枠を超える部分と、誰も使っていない遊休地です。逆にいえば、土地の使い方と誰が引き継ぐかの設計しだいで、同じ土地でも税額は大きく変わります。

実務上の対応・税務上の留意点

相続税の試算を最新の路線価で更新する。数年前の試算は、土地の評価も税額も古くなっています。まず現在地の把握からです。

② 自宅・事業用地・賃貸物件について小規模宅地等の特例が使える形になっているかを確認する。誰が住むか・誰が継ぐかで適用の可否が変わります。

③ 評価が上がり続ける土地は、生前贈与の検討も選択肢です。相続時精算課税を使うと、相続税の計算に足し戻される金額が贈与したときの評価額で固定されます。

土地の評価チェックと相続税の試算は、当事務所までお気軽にご相談ください。

【ご参考】自社株の評価方法の見直しが報じられています(9月7日時点)

8月20日、国税庁の有識者会議が自社株(取引相場のない株式)の評価方法を見直すたたき台を示しました。決め手を「会社の大きさ」から「稼ぐ力」へ移す方向で、利益の出ている会社ほど評価は上がる見込みです。ただし、何年分の利益を上乗せするか、適用をいつからにするかといった計算の前提も時期も未定で、金額を試算できる段階ではありません。

一方で、受け皿を強くする動きも出ています。8月31日、中小企業庁は令和9年度の税制改正要望で、評価の見直しについて「企業の成長や事業承継を阻害しないよう慎重な検討を」と求めるとともに、令和9年末に期限を迎える事業承継税制を「抜本的に見直し・強化」するよう要望しました。中身はまだ「検討中」ですが、土台になった研究会では「10年事業を続ければ猶予税額を免除する」「報告回数や添付書類を減らす」「雇用要件に賃上げを加味する」といった使いやすくする方向の案が挙がっています。

なお、この研究会は親族内承継(ファミリービジネス)を対象にしたもので、従業員など親族外への承継については、税制上の論点整理がまだ進んでいません。親族外承継をお考えの会社は、動きが見えるまで時間がかかる可能性があります。

いま慌てて贈与やM&Aを行う必要はありません。評価の見直しも税制の受け皿も、いずれも決定前です。株価の見直しを材料にした会社売却の勧誘も増えていると聞きますが、今回見直されるのは相続税・贈与税の評価額で、会社の売却価格とは別のものです。「上がる前に」という誘い文句に乗る段階ではありません。議論の進み具合は当事務所で追いかけ、内容が固まりましたら改めて詳しくお知らせします。

この記事の内容は、A4・1枚に印刷できるPDFでもお読みいただけます

▶ 印刷用PDFはこちら

土地の評価チェックや相続税の試算のご相談は、お問い合わせフォームからお気軽にどうぞ。

出典:国税庁「令和8年分の路線価等について」・大阪国税局・名古屋国税局・広島国税局の同発表資料、国税庁「取引相場のない株式の評価に関する有識者会議」第5回資料(8月20日)、経済産業省「令和9年度税制改正要望」(8月31日)、中小企業庁「ファミリービジネスのガバナンスの在り方に関する研究会」資料(2025年12月)を基に弊所作成(2026年9月参照)
https://www.nta.go.jp/information/release/kokuzeicho/2026/rosenka/index.htm
© 渡利会計事務所
食品の消費税 8%→1%へ―ただし外食は10%のまま

2026.08.28

渡利会計事務所

京都市西京区の会計・税理士事務所 渡利会計事務所です

7月30日、高市総理が飲食料品の消費税率を令和9年4月から2年間、8%から1%に引き下げる方針を表明しました。食品を買うすべてのご家庭の家計と、食品を扱うすべての事業者の実務に関わる話です。政府は8月5日にこの方針を閣議決定しました。ただし法律の成立はこれからで、詳細は今後の国会審議で固まります。

📄 この内容をA4・1枚にまとめた資料をご用意しています

▶ PDF資料のダウンロードはこちら

何が変わるのか

区分 現在 令和9年4月〜 令和11年4月〜
飲食料品(持ち帰り・出前を含む) 8% 1% 8%
外食・酒類 10% 10% 10%
食品以外の商品・サービス 10% 10% 10%

下がるのは、スーパー等で買う軽減税率(8%)対象の飲食料品で、もともと10%の外食・酒類は据え置かれる見通しです。期間は2年間限定。総理は「2年後には、私が責任を持って、確実に税率を元に戻す」と明言しています。あわせて、中低所得の方への給付(給付付き税額控除)で負担を「実質ゼロ」とする方針です。

制度の背景と適用時期——なぜ0%ではなく1%なのか

物価高対策の柱として打ち出されたものです。0%ではなく1%なのは、税率0%に対応していないレジが多く、1%なら事業者のシステム改修期間を短縮できるため。自民党の了承を経て、政府は8月5日に「給付付き税額控除」の制度導入の基本方針を閣議決定し、この引下げを明記しました。今後は9月に与党税制改正大綱、秋の臨時国会に法案提出という日程で、国会審議の中で対象や期間など詳細が変わる可能性があります。

家計は軽くなる、飲食店には逆風——影響の境界線

ご家庭では、食料品の購入が税抜で月5万円なら消費税は月4,000円→500円2年間で約8.4万円の負担減です。一方、飲食店には逆風が3つ重なります。

① 「スーパーで買えば1%、お店で食べれば10%」と税率差が現在の2ポイントから9ポイントに拡大し、外食を控える動きを招きかねないこと。

② 「消費税が下がったから」を口実にした食材などの本体価格の値上げ(便乗値上げ)は、正真正銘のコスト増になること。

③ 同じ商品でも持ち帰り・出前なら1%側に立てること。コロナ禍で鍛えたテイクアウト対応と、その比率の見直しが2年間の防御策になります。

実務上の対応・税務上の留意点

① 食品を扱う事業者(製造・卸・小売・飲食)は、施行までにレジ・販売管理・請求書システムの改修と値札やメニューなどの価格表示の変更が必要になる見込みです。

② 飲食店(原則的な計算方法の会社)は、仕入の税率だけが下がるため消費税の納付額が今より膨らみます。損得は生じませんが、納税資金の準備額が変わります。仕入先から値上げの話が出たら、税率の変更分と本体価格の値上げ分を分けて確認することが大切です。

③ 会見では、外食産業や農業者への支援策の検討も表明されています。今後の予算編成で補助金等の形で具体化され次第、本ニュースでお知らせします。

まずは「自社の売上と仕入がどちらの税率になるか」の整理から。影響の試算は当事務所までお気軽にご相談ください。

この記事の内容は、A4・1枚に印刷できるPDFでもお読みいただけます

▶ 印刷用PDFはこちら

自社の売上・仕入への影響の試算や、システム改修のご相談は、お問い合わせフォームからお気軽にどうぞ。

出典:内閣官房「「給付付き税額控除」の制度導入の基本方針」(令和8年8月5日閣議決定)・首相官邸「「飲食料品に係る消費税率の引下げ」及び「給付付き税額控除」についての会見」(令和8年7月30日)を基に弊所作成(2026年8月参照)
https://www.cas.go.jp/jp/seisaku/kokuminkaigi/contents/20260805/01_siryou1.pdf
© 渡利会計事務所


設備投資・新事業に最大9,000万円-新「ものづくり補助金」が初公募

2026.08.18

渡利会計事務所

京都市西京区の会計・税理士事務所 渡利会計事務所です

「ものづくり補助金」と「新事業進出補助金」が一つになった「新事業進出・ものづくり商業サービス補助金」の第1回公募が始まっています。申請受付は9月30日開始、締切は10月30日。設備投資や新製品開発、新分野への進出をお考えの会社は、今から準備すれば十分間に合います

第1回公募 申請受付 9月30日開始 / 締切 10月30日(金)18時

📄 この内容をA4・1枚にまとめた資料をご用意しています

▶ PDF資料のダウンロードはこちら

何に使え、いくら補助されるのか

対象は、機械装置やシステム構築などの設備投資を伴う、①革新的な製品・サービスの開発、②既存事業とは異なる新市場・高付加価値事業への進出、③輸出に向けた体制強化の取組です。狙いに応じて次の3つの枠から選びます。

こんな取組が対象 補助上限(賃上げ特例)
革新的新製品・サービス枠 新製品・新サービスの開発(補助率1/2、小規模等2/3) 2,500万円(3,500万円)
新事業進出枠 新市場・高付加価値事業への進出(補助率1/2等) 7,000万円(9,000万円)
グローバル枠 海外市場開拓・輸出体制の強化(補助率2/3) 7,000万円(9,000万円)

※上表は最大額です。補助上限は従業員数で4段階に分かれます。

革新的新製品・サービス枠:1〜5人 750/6〜20人 1,000/21〜50人 1,500/51人以上 2,500

新事業進出枠・グローバル枠:20人以下 2,500/21〜50人 4,000/51〜100人 5,500/101人以上 7,000

・単位は万円。いずれも賃上げ特例で上乗せされます

補助下限額は革新的新製品・サービス枠100万円、新事業進出枠・グローバル枠750万円です(後者は対象経費1,500万円以上の投資が前提)。

制度の背景とスケジュール——締切は10月30日に変更

生産性向上支援の2本柱だった両補助金が令和8年度から統合され6月29日に第1回公募要領が公開されました。当初予定から日程が変更され、申請受付は9月30日開始・10月30日(金)18時締切となりました。

採択発表は令和9年1月頃の予定です。一定の基準を満たすと、オンラインでの口頭審査(15分程度)があります。口頭審査は社長ご本人等が対応する決まりで、支援者による代理出席は認められません。その後、交付決定を受けてから発注・契約→事業実施→実績報告→入金という流れです。締切までは3か月ありますが、申請に必須のgBizIDプライムは発行までに時間がかかり、事業計画にも数値目標を織り込む必要があります。今から準備を始めれば十分間に合うスケジュールです。

使える会社・使えない会社の境界線

対象は中小企業・小規模事業者です。業種ごとに資本金・従業員数の基準があり、どちらか一方を満たせば対象になります。単なる設備の入替えや既存業務の延長は評価されにくく「新しさ・革新性」が問われます。

全枠共通で、付加価値額を年平均4.0%以上伸ばし、一人当たり給与支給総額を年平均3.5%以上引き上げ、事業場内最低賃金を地域別最低賃金+30円以上とする賃上げの計画が必要です。未達なら返還を求められることがあり、「もらって終わり」ではない点が最大の境界線です。

見落としやすいのが過去の採択歴です。事業再構築補助金・新事業進出補助金・ものづくり補助金について、①申請締切日から遡って16か月以内に交付候補者として採択された会社(辞退した場合を除く)、②締切日時点で補助事業を実施中の会社、③過去3年間に交付決定を合計2回以上受けた会社は、今回は申請できません

申請できる場合でも、過去の補助事業の事業化が進んでいない、ものづくり補助金・新事業進出補助金を過去3年内に受けているなどの場合は、審査で減点されます。

実務上の対応・税務上の留意点

① 締切から逆算し、次の3点は10月上旬までに完了させてください。

gBizIDプライムの取得(発行まで1週間程度)

一般事業主行動計画を策定し「両立支援のひろば」で公表(掲載まで1〜2週間。従業員数を問わず必須)

「子育て等に関する職場環境整備」の取組を1つ実施(既存制度の社内周知でも可。くるみん認定があれば免除)

交付決定前の発注・契約は全額自己負担になります(最大の落とし穴)。公募要領で対象経費も確認を。

③ 受け取った補助金は税務上収益(雑収入)となりますが、機械等の取得に充てた場合は圧縮記帳により一時の課税を避けられます(課税の繰り延べ)。

④ 賃上げ要件で増える給与は賃上げ促進税制の税額控除と組み合わせれば、負担増の一部を取り戻せます。

どの枠で申請するか、圧縮記帳を使うかどうかの有利不利は、会社の状況によって変わります。実行前に専門家にご確認ください。事業計画の数値づくりから採択後の会計処理・圧縮記帳まで、当事務所までお気軽にご相談ください。

この記事の内容は、A4・1枚に印刷できるPDFでもお読みいただけます

▶ 印刷用PDFはこちら

補助金の活用や設備投資の資金計画についてのご相談は、お問い合わせフォームからお気軽にどうぞ。

出典:中小企業庁・中小機構「新事業進出・ものづくり商業サービス補助金」公式サイト等の公表情報を基に弊所作成(2026年8月参照)
https://shinjigyou-monodukuri.smrj.go.jp/
© 渡利会計事務所


借入金利、8月から上がります-日銀利上げに伴う会社と家計への影響

2026.08.10

渡利会計事務所

京都市西京区の会計・税理士事務所 渡利会計事務所です

日銀が6月に政策金利を年1.0%へ引き上げたことを受け、大手銀行の短期プライムレート(短プラ)8月3日から年2.375%に上がりました。短プラとは、銀行が業績の良い企業に1年以内で貸すときの最優遇金利のことで、会社の変動金利の借入れも変動型の住宅ローンも、多くはこの短プラを基準に利率が決まります。この影響が「誰に・いつから」及ぶのかを整理しました。

📄 この内容をA4・1枚にまとめた資料をご用意しています

▶ PDF資料のダウンロードはこちら

会社は8月から、住宅ローンは来年1月から中身が変わる

時期 誰の話か 何が起きるか
6月16日 日銀 政策金利を0.75%→1.0%に引上げ(約31年ぶりの水準)
8月3日〜年内 会社の借入れ 大手行の短プラが2.125%→2.375%(+0.25%)に。短プラ連動の変動借入は、契約ごとの金利見直し日が来たものから順に新しい利率へ
10月1日 住宅ローン 変動型の基準金利を同じく+0.25%程度に見直し(4月・10月の年2回が一般的)
来年1月の返済分〜 住宅ローン 10月に見直した新しい利率での計算が始まる。ただし毎月の返済額そのものは据置きが一般的で、変わるのは利息と元金の内訳

会社の借入れは、8月以降、契約ごとの金利見直し日が来たものから順に上がります。見直しは3か月ごと・6か月ごとが多く、遅くとも年内には大半の変動借入が新しい利率になります。一方、住宅ローン(変動型)は10月1日に利率を見直し、新しい利率での計算が始まるのは来年1月の返済分からというのが一般的な流れです(時期は銀行・商品により前後します)。

日銀は物価高への対応として段階的に利上げを進めており、政策金利1.0%は1990年代半ば以来、約31年ぶりの水準です。信用保証協会の保証付き融資も、その多くが短プラ等に連動しています。

会社への影響——変動借入5,000万円で年12.5万円の増

影響を受けるのは、変動金利・短プラ連動の借入れがある会社、当座貸越、そしてこれから新規・借換えで借りる方です。例えば変動借入が5,000万円なら、+0.25%で支払利息は年約12.5万円増。利上げはこの間段階的に続いているため、累計ではさらに大きな負担増となります。一方、固定金利の期間中の借入れには影響しません

住宅ローンへの影響——返済額は変わらず、中身が変わる

住宅ローンの変動型には「5年ルール」(元利均等返済では5年間、毎月の返済額を据置き)と「125%ルール」(見直し後の返済額は従前の1.25倍まで)があり、来年1月以降も毎月の返済額そのものは変わりません。変わるのはその中身で、利息の割合が増え、元金が減りにくくなります。返済額が上がるのは5年経過後の見直し時です。なお、ネット銀行を中心にこれらのルールがない商品もあり、その場合は1月から返済額そのものが上がります。ご自身の契約がどちらかをご確認ください。

実務上の対応——「借入返済予定表」をつくることから

① 借入れごとに変動/固定・利率・金利見直し日・残高を確認したうえで、毎月の元金返済額と利息を並べた借入返済予定表を作る。金利上昇は利息だけの問題ではなく、元金返済と合わせて「毎月いくら出ていくか」で資金繰りを見ることが大切です。

② 固定化・借換えは支払利息・保証料といった「安心料」との損得勘定で(支払利息・保証料は損金になります)。

③ 余剰資金での繰上返済は、手元流動性とのバランスを見て判断を。

どの方法が有利かは、借入れの残存期間・金利水準・手元資金の厚みによって変わります。実行前に専門家にご確認ください。当事務所では、借入条件の棚卸しのうえ、利息負担と元金返済負担を合わせたシミュレーションを承っています。

この記事の内容は、A4・1枚に印刷できるPDFでもお読みいただけます

▶ 印刷用PDFはこちら

借入条件の見直しや資金繰りのご相談は、お問い合わせフォームからお気軽にどうぞ。

出典:日本銀行「金融市場調節方針の変更について」(2026年6月16日)および三菱UFJ銀行「短期プライムレートの改定について」を基に弊所作成(2026年8月参照)
https://www.boj.or.jp/mopo/mpmdeci/mpr_2026/k260616a.pdf
© 渡利会計事務所


試算表の見方を経営者が知っておくべき理由-顧問税理士との上手な付き合い方-

2026.05.15

京都市西京区の会計・税理士事務所 渡利会計事務所です。


毎月、顧問税理士から送られてくる「試算表」

経営者の中には、試算表の見方がよくわからないまま、融資のときに銀行へ提出するだけの資料になってしまっているケースが少なくありません。
でも実は、試算表には経営の状態を映し出す情報がぎっしり詰まっています。毎月この数字を見ている顧問税理士は、あなたの会社の変化にいち早く気づける存在です。
うまく活用すれば、経営判断の心強い味方になります。
今回は、経営者として知っておきたい試算表の見方を、よくある場面でわかりやすくご紹介します。


試算表とは?経営者が毎月確認すべき「経営の通知表」

試算表は、その月の売上・費用・利益、そして会社のお金の状態をまとめたものです。銀行に提出するためだけでなく、毎月の経営状態を把握するための「通知表」として活用できます。
試算表の見方を押さえておくと、次のような経営上の疑問に自分で気づけるようになります。


① 売上は増えているのに、利益が増えない
「売上は順調に伸びているのに、なぜか手元が楽にならない」

そう感じている経営者の方は少なくありません。こういった原因も試算表から読み取れます。

原因の例としては、

仕入れや外注費などの原価が、売上を上回って増えている
人員増加や賃上げにより、人件費が重くなっている
値引きや値上げ難により利益率が落ちている

例えば、受注が増えたため外注も増やしたケースで、気がつくと外注費割合が少しずつ上がっていた。ということがあります。1件1件は小さな変化でも、試算表を月ごとに追うと傾向が見えてきます。
「売上が増えているから大丈夫」と安心しきっていると、気づいたときには利益がほとんど残っていな
い、ということにもなりかねません。試算表の売上総利益(粗利)と営業利益を毎月確認する習慣が、
こうした見落としを防いでくれます。


② 利益が出ているのに、預金が増えない
「売上も利益も増えているはずなのに、預金残高が増えない。」
これも経営者からよく聞く疑問のひとつです。
利益と預金が一致しないのには、いくつかの理由があります。

得意先からの入金が遅い ⇒ 売上を計上していても、お金がまだ入っていない
在庫が増えている ⇒ 売上になっていない在庫の仕入れでお金が出ていく
借入の返済が重い ⇒ 返済額と利益のバランスが取れていない
設備投資をした ⇒ 購入代金は一度に全額経費にできないため、お金だけ先に出ていく

例えば、取引先が増えて利益が増えた会社で、請求から入金までの期間が長くなって資金繰りが苦しく
なったというケースがあります。

また、利益が安定していても、過去の設備投資のための借入返済が重なり、毎月のキャッシュフローが薄くなっているケースもあります。

一方で、必要な投資をせずに手元資金だけを貯め込んでいる会社は、成長の機会を逃してしまうこともあります。融資を受けるタイミングや返済計画は、銀行との交渉だけでなく、日頃から顧問税理士に状況を共有しておくと、アドバイスが受けやすくなります。「今の借入残高って、多い方ですか?」と一言聞いてみることから始めてみてください。


③ どうやったら預金を増やすことができるのか
預金を増やすためには利益を増やすことが基本ですが、簡単に短期間で増やせるものではありません。
だからこそ、利益を増やす取り組みと並行して、②で挙げたような売掛金・借入・設備投資といったバランスシート(B/S)の改善で、会社のお金の流れを整えることが大切です。

代金回収を早める、支払をコントロールする
売上代金の入金サイクルを短くする、支出のタイミングを管理する
(大きな支出の時期を分散・調整する)

銀行交渉
返済条件の見直しや借換えにより、毎月の返済負担 を軽減する
試算表は、こうした取り組みの効果測定にも使えます。費用を見直したら翌月の数字で確認する、回収を早める努力をしたら売掛金の残高が変化しているかを見る。数字を月ごとに追うことで、打ち手の結果が見えやすくなります。


試算表をもっと使いやすくするために
ここまでお読みいただいて、「試算表って大事なんだな」と感じていただけたかと思います。ただ、冒頭
でも触れたように、試算表はそのままでは見にくいのも事実です。
そこで渡利会計事務所では、試算表の情報をもとに、経営者の方が直感的に理解できるよう視覚的に整理したわたり式月次決算書を作成・提供しています。
グラフや図を使って売上・利益・資金の動きを一覧で確認できるため、「数字が苦手で…」という方にも
好評です。試算表を眺めるだけで終わっていた時間が、経営の振り返りと次の一手を考える時間に変わります。

わたり式月次決算書について、詳しくはお気軽に渡利会計事務所までお問い合わせください。

【わたり式月次決算書】


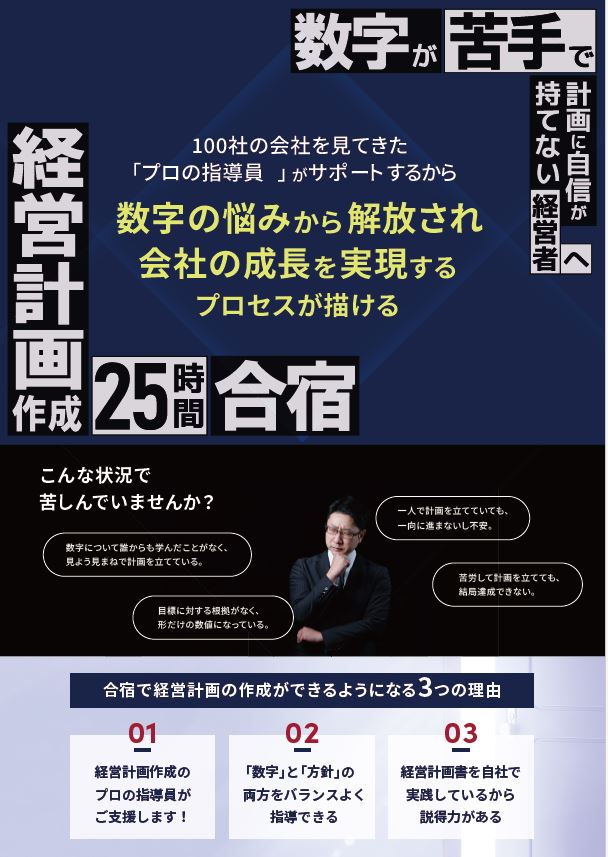
経営計画作成25時間合宿を開催します!    2023年10月25日(水)~10月27日(金)

2023.08.31

京都市西京区の会計・税理士事務所 渡利会計事務所です


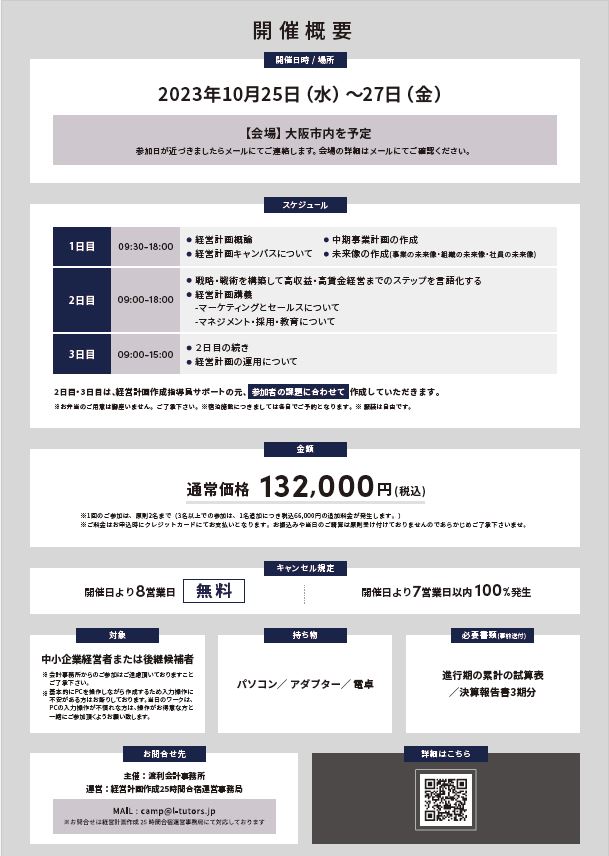
2023年10月25日(水)~27日(金)の3日間

大阪市内にて経営計画作成25時間合宿を開催いたします!

(運営:経営計画作成25時間合宿運営事務局)


弊社も作成して社内で実践しております「人を大切にする経営計画書」

3日間かけて作成するという内容になっております。


プロの指導員が経営状況・財務状況を客観的に俯瞰して見させていただきますので、

1社1社に合った経営計画書を作成することができます。


開催要領は下記になります。

https://l-tutors.jp/camp25/2023/watari


※画像をクリックすると拡大いたします


お申し込みはこちらからお願いいたします↓

https://l-tutors.jp/camp25/2023/watari


経営計画作成25時間合宿に参加することで


☑ 数字を使った明快な根拠があり、社員も納得できる計画値が 

  作れます!


☑ リーダーとして自社のステージ、取り巻く状況を正しく把握

  できるようになります!


☑ 社員がついて行きたくなる、社員のモチベーションが高まる

  ビジョン(未来像)を盛り込むことができます!


そんな会社を明るい未来へ導いてくれる「人を大切にする経営計画書」を

一緒に作ってみませんか?


皆様の参加をここからお待ちしております。

https://l-tutors.jp/camp25/2023/watari

(募集期間は2023年9月30日(土)までとさせて頂いております)


お問合わせ


法人税シミュレーション(法人税の控除を活用しましょう!)

2023.07.02

京都市西京区の会計・税理士事務所 渡利会計事務所です。


今回は税金のお話が中心になります。


弊社では、お客様との月次打ち合わせでシミュレーションを行う

ときに、法人税を厳しめの「利益×35%」で計算していることも

あり、お客様のイメージが「法人税=高い」になっていましたの

で、実際のところ法人税は利益に対してどのくらいかかるのか、

また、「賃上げ促進税制」「中小企業投資促進税制」といった

業績の良い会社にとって要件を満たしやすい税制優遇制度を適用

した場合は、どのくらい法人税額を圧縮できるのかをシミュレー

ションして提示しました。


今回はその時のお話を資料を少し変えてご紹介いたします。


なお「賃上げ促進税制」「中小企業投資促進税制」は、ダブル

で適用できるため(法人税の控除額が2倍になるイメージです)

ダブル適用できた時の税額は大きく減少します。


本記事の一番下に、制度の大まかな概要と経済産業省等HPへのリ

ンク先を記載していますので、適用要件の詳細はリンク先でご確

認ください。


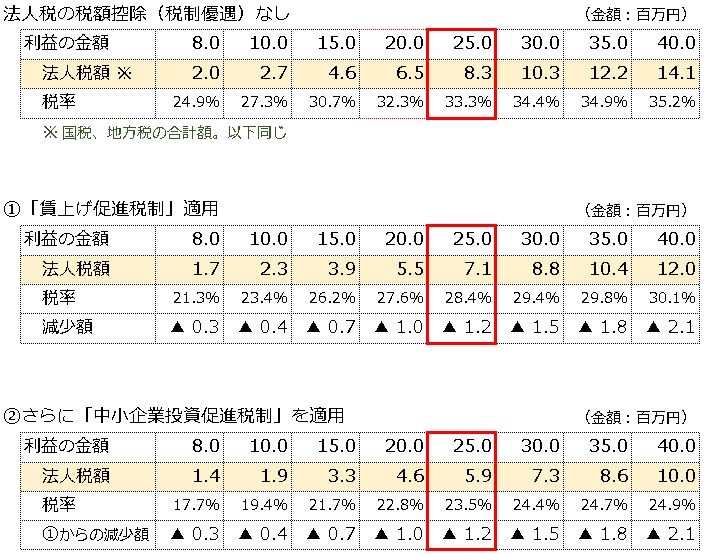
それでは、下図の利益・法人税額・税率シミュレーションの赤枠

を見ていきましょう。


節税


利益2500万円で税制優遇なしだと、税額は 830万円(税率33.3%)

で、月次打ち合わせのシミュレーションに近い税率になりますが、


ここに税制優遇を1つ適用できると税額が120万円減少し、710万円

(税率28.4%)になります。・・・真ん中の表


更に税制優遇を1つ適用(ダブル適用)できると、税額は120万円

減少し、590万円(税率23.5%)まで下がります・・・一番下の表


先に申し上げた通り「賃上げ促進税制」「中小企業投資促進税制」

は適用を受けやすい税制優遇制度になっていますので、今回ご提

示したお客様もダブル適用できる状況でした。

法人税の減少額にも良い意味で驚かれ、翌期利益計画の作成に

あたっても


「人材投資や設備投資も計画的に行っていけば、税制優遇も受け

 られて、お金をもっと残せますね。」


と仰り、翌期利益計画の作成は、設備投資計画・採用計画も精査

しながらの作成となりました。


また「役員報酬に係る所得税・住民税」と「会社の利益に係る法人税」

の比較もしながら、次の役員報酬はいくらがベストなのか?

といった話にもなり、利益計画作成がより一層ワクワクするもの

になりました。


いかがでしたでしょうか?


税制優遇も考慮しながら会社の未来を考えていくと、より会社に

お金が残る利益計画・資金計画を作成することができます。


ご興味ありましたら、是非お気軽にお問い合わせくださいませ。


お問合わせ


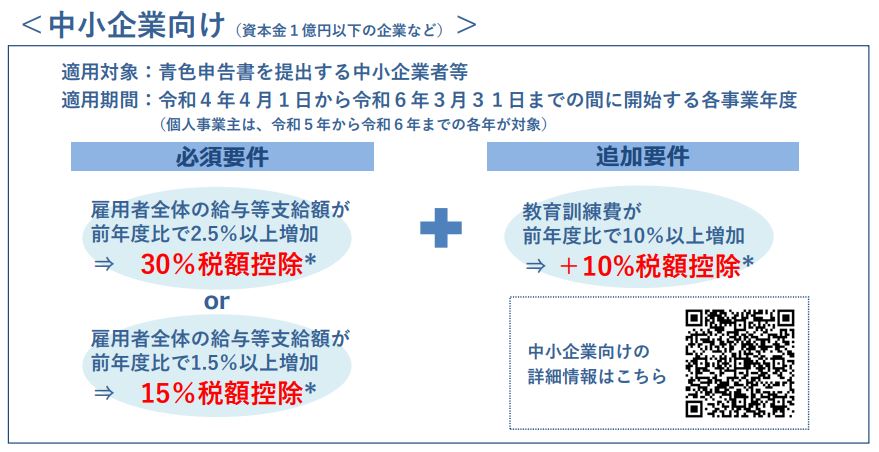
賃上げ促進税制


雇用者全体の給与等支給額が、前年度比で1.5%以上増加した場合に、

給与等支給額の増加額の15%を法人税から控除できます。


(注)役員報酬や親族に対する給与、退職金支給額は「給与等支給額」

   には含まれませんので、ご注意ください。

   また、設立初年度や、前期の給与等支給額が0の場合も適用でき

   ませんので、ご注意ください。


  詳しくは下記ご参照ください。↓ 経済産業省HPパンフレット


  賃上げ税制

https://www.meti.go.jp/policy/economy/jinzai/syotokukakudaisokushin/pdf/chinagesokushinzeiseipr20220506.pdf


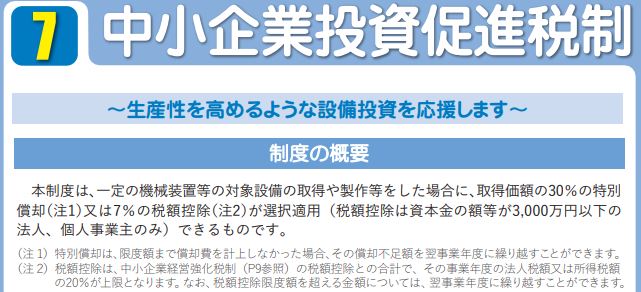
中小企業投資促進税制


「新品」で「1台160万円以上の機械装置」など一定金額以上の設備を

取得して使用を開始すれば、法人税から「取得価額×7%」の税額を差

し引けます。

※差し引ける税額は「法人税額の20%」が限度になります。

 また、上記の税額控除の代わりに「取得価額×30%」の特別償却を

 選択することもできます。

 その他の適用を受けるための要件は、下記ご参照ください。


↓ 中小企業庁HPパンフレット(P21)


  中小企業投資促進税制

https://www.chusho.meti.go.jp/zaimu/zeisei/pamphlet/zeisei_r5.pdf


お問合わせ


値上でお客様が減っても大丈夫?

2023.06.02

京都市西京区の会計・税理士事務所 渡利会計事務所です。


昨今、原材料高等の高騰により値上のニュースや記事を目にするこ

とが増えました。皆様の会社では適正な値上げはできていますで

しょうか?


ただ、値上には「客数減(販売数減)」につながるマイナスイメ

ージもありますので、今回は値上がどのように粗利益に影響する

のかを数字と合せて説明いたします。


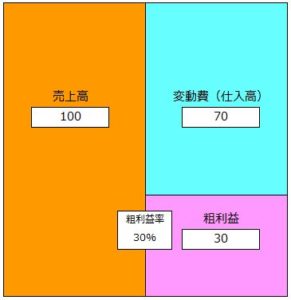
事例として、粗利益率30%の会社で考えてみます。

※粗利益=売上-仕入(変動費)

 「粗利益率30%の会社」とは、次の図のように売上に対して粗利益が30%残る会社です。


粗利益率30%の原価と粗利益


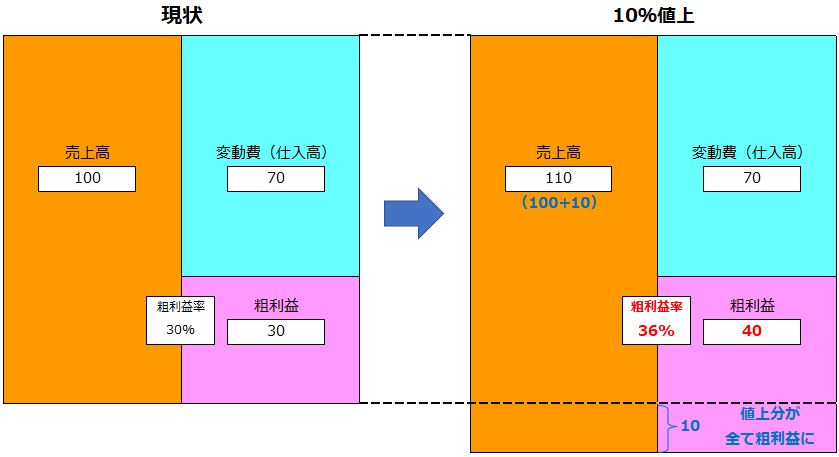
この会社が10%値上を実施すると次の図のように会社の収益構造が変わり、粗利益率が36%にUPします。


10%値上による粗利益の増加


値上額10は、そのまま粗利益の増となり、粗利益は40に増えます。

値上が粗利益に与える影響がよくわかると思います。実に効率的です。


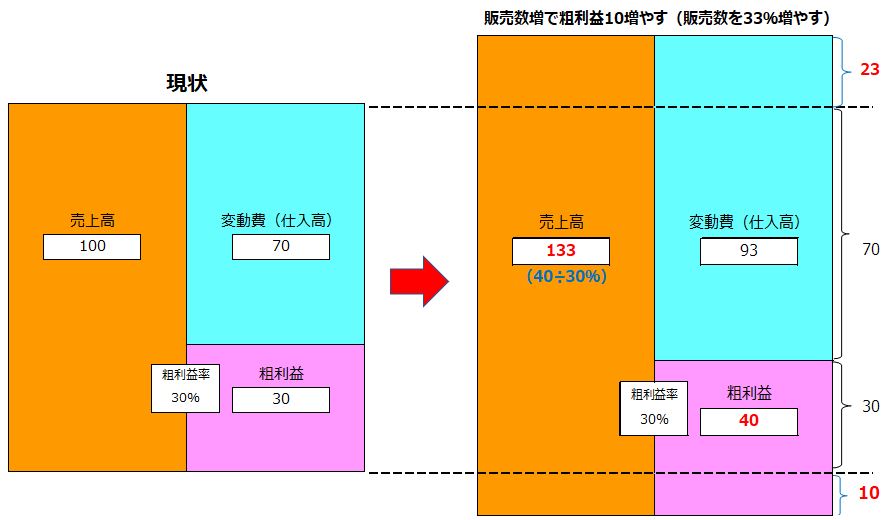
一方、値上ではなく販売数の増加で粗利益10増加を目指すと、どのくらいの販売数UPが必要でしょうか


販売数量で粗利を稼ぐときつい


粗利益率30%の収益構造は変わらないので、粗利益10増やすために販売数を33%増やす必要があります。

現状の営業コストや人員、運転資金等を考えると、現実的には少し厳しい数字ではないかと思います。


このように、利益に与えるインパクトは、値上の方が圧倒的に良いことがよく分かります。

ただ、最初に触れたとおり、値上をするとお客様(販売数)が減る可能性は高いと思いますので、

値上で販売数が減ったとき、利益がどのくらい減るのかも確認してみます。


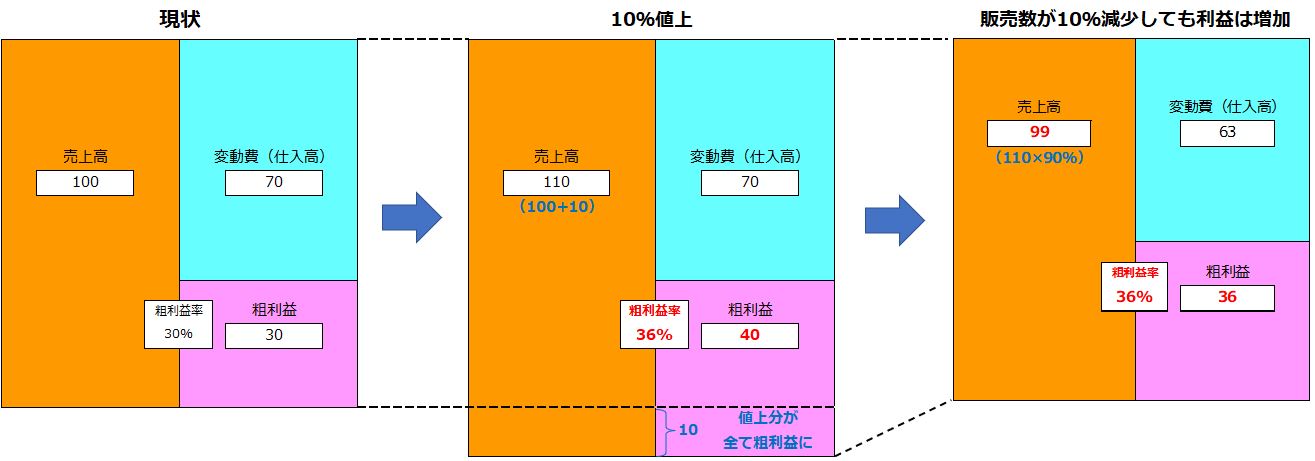
10%値上を実施して、10%販売数が減った場合で考えます。

 ※3/31日経新聞に値上割合とほぼ同じ割合の客数が減ったというデータが掲載されておりましたので、

  販売数10%減少もある程度根拠があると思います。


値上で販売数が減っても粗利は増える (画像をクリックすると拡大します)


このように値上前より売上は減りますが、逆に利益は「6」増えます。

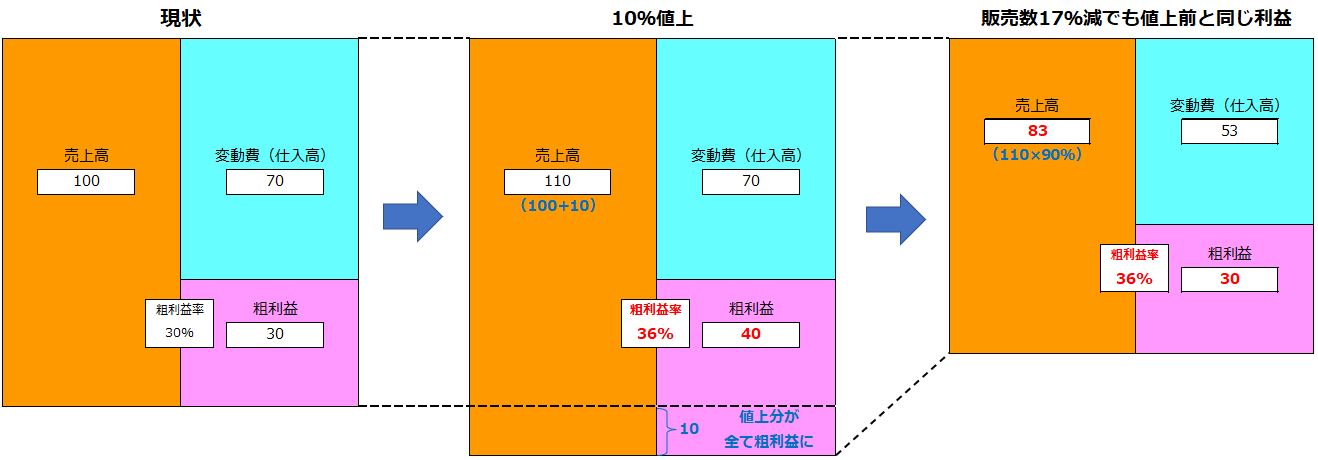
ただ、販売数がもっと減る事態も考えられますので、値上前と同じ利益になる売上高を確認します。


値上で販売数量がどこまで減っても大丈夫か (画像をクリックすると拡大します)


10%値上後だと販売数が17%減っても、値上前と同じ利益を稼ぐことができます。


いかがでしたでしょうか?


業種・業態や得意先との関係などにより、簡単に値上を実施できない事情もあると思いますが、

原材料・外注費だけではなく、人件費や燃料・電気代といった固定費も上昇しておりますので、

長期的な視点で経営を考えると値上は必須になります。

既存得意先との交渉が難しければ、新規得意先から。という方法もあります。


そして値上の依頼にあたっては、単に値上を伝えるだけではなく、自社の付加価値を再認識

して頂くような説明や、メニューのリニューアル、依頼のタイミング(時期)など、説明の

準備を用意周到に進めて臨む必要もあります。


また、値上によって販売数が減ったとしても「販売数減により、時間に余裕が生まれる」という

捉え方もできます。

その時間を今まで忙しくて取り組めなかった新規開拓、新商品開発、社員教育に使っていけば、

一時的に利益が減ったとしても、長期的にみれば、社員と会社の成長に繋がり、利益が増加させ

ることも十分可能なはずです。


今回のお話が少しでもお役に立てば幸いです。


渡利会計事務所では、【2期分の決算書】で「自社の良し悪し」や、

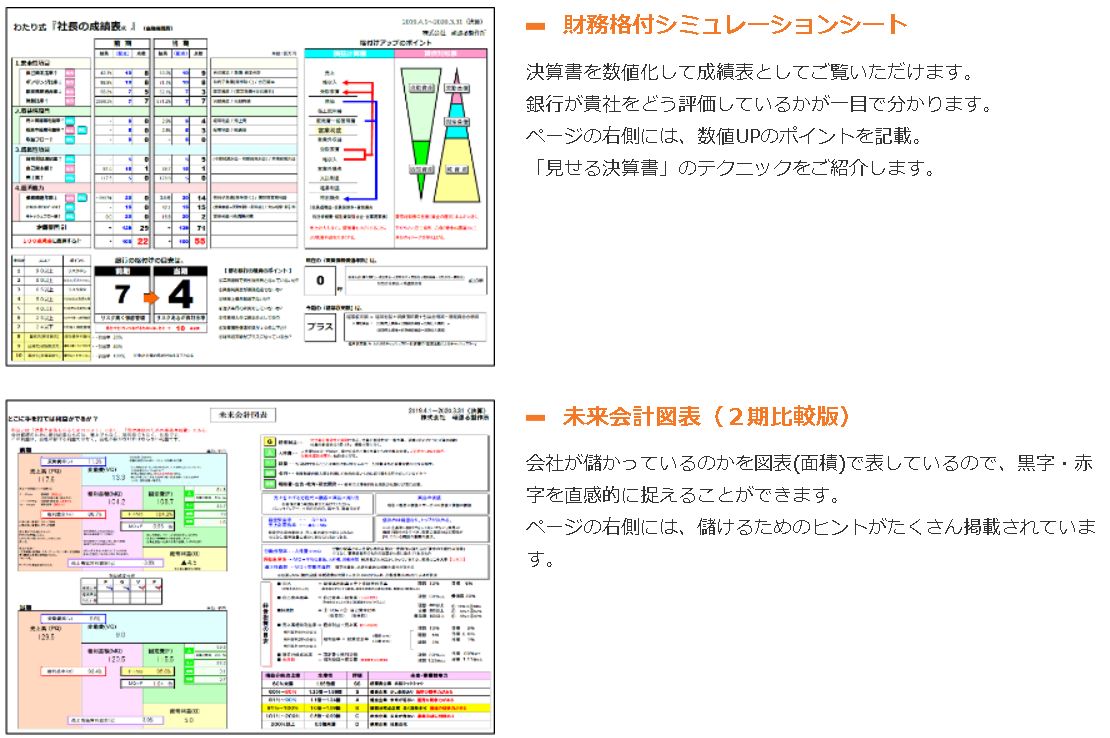
金融機関からどう評価されているかが一目で分かる「社長の成績表」

現在、無料でご提供しております。


https://watari-tax.com/service#s-seiseki-ttl


お気軽にお問い合わせくださいませ。


お問合わせ


お待ちしております。


社長、利益と税金だけを見ていませんか?

2023.04.30

京都市西京区の会計・税理士事務所 渡利会計事務所です。


3月決算の会社では5月下旬ごろ決算書がお手元に届くと思います。


毎年お手元に届く決算書ですが、


「決算書の見方がわからない。。。」


「結局、うちの会社って良いの?悪いの?」


と思われている社長様もいらっしゃるかと思います。


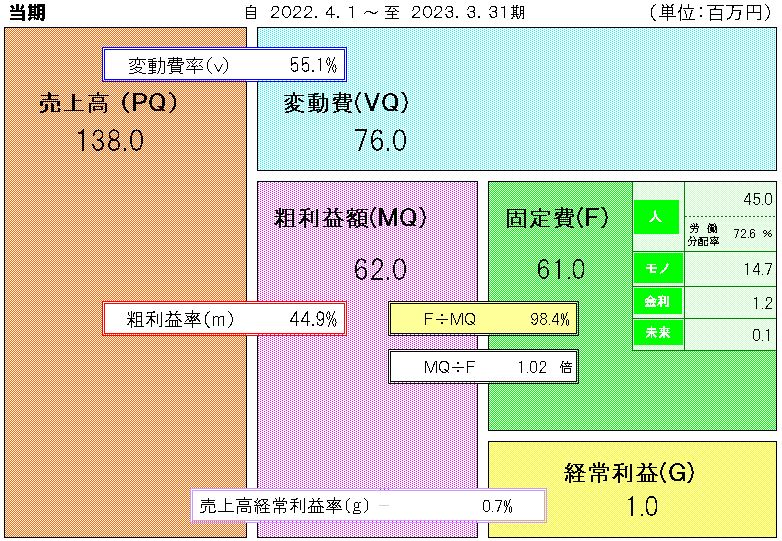
今回は、弊社が、月次決算や年次決算でお客様に提供している

「未来会計図表」をご紹介したいと思います。


未来会計図表

未来会計図表


未来会計図表は、損益や事業構造を直感的に把握できるよう、図

で表したものです。


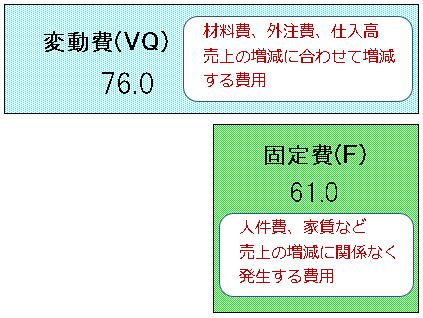
特徴としては、損益計算書に載っている様々な費用を【変動費】

【固定費】の2種類にまとめているところです。


また、【損益】と言えば【売上UP】を意識しがちですが、

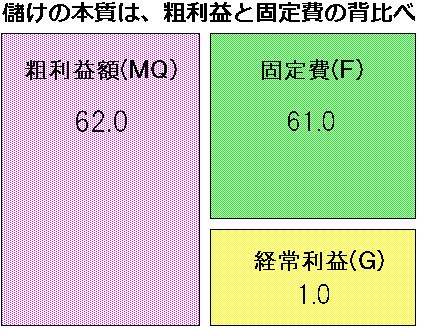
損益の本質は、売上高から変動費を引いた【粗利益】と

【固定費】の背比べであり、そのことが良く理解できるの

も特徴です。


さて、今回のケースでは経常利益100万円という決算になりまし

たが、決算と言えば税金も気になります。

利益100万円に対する税金は、利益の約30%=約30万円です。


税金を中心に考えると「利益も出て年間30万円の税金で済んだ」

とも言えますが、会社にとってはそれで良いのでしょうか?

※利益の良し悪しは、役員報酬・支払家賃等の金額、内容によっ

 ても大きく変わりますが、今回は適正額として割愛いたします。


例えば、銀行からの借入があった場合を考えてみます。

借入の返済原資は税金を払った後利益(お金)になります。

なぜなら借入の本質は利益の前倒しだからです。

借入額が収入にならず、返済額(元本)が経費にならないのは

そのためです。


今回のケースだと税金支払後の利益は約70万円ですので、年間の

借入金返済額が70万円を超えていると、利益で稼いだお金では返

済額に足りないことになります。


手元資金や会社の状況にもよりますが、こういった状況で安易に

節税を優先して経費を増やし、利益を減らすと減った税金✖2倍」

のお金が減るので要注意です。


弊社では借入金の返済額等から「稼がなければいけない益」

ある【経常利益】を事前に計算し、そこから逆算して目標売上高

を設定することをお勧めしております。


目標売上高を達成し、返済額以上の利益を稼ぐと、返さなくても

いいお金が会社に貯まっていきます。


会社にお金が貯まれば、役員報酬や社員の給料もUPできますし、

未来への投資も積極的に行えるので、社員と会社の成長に繋がっ

ていきます。


渡利会計事務所では、直近2期分の決算書で決算書診断ができる

「社長の成績表」をご提供しております。

※1時間の個別相談付きです。https://watari-tax.com/service#s-seiseki-ttl


資料の一部をご覧ください。(画像をクリックすると拡大いたします)

社長の成績表


数字が苦手な方でも分かりやすい資料になっておりますので、

一度、会社として稼がなければいけない利益や、会社のお金の

状況(健康状態)を把握されてみてはいかがでしょうか?


お気軽にお問い合わせくださいませ。


お問合わせ


お待ちしております。


事業の未来のために利益計画を作りませんか?

2023.03.31

京都市西京区の会計・税理士事務所 渡利会計事務所です。


突然ですが、皆様の会社では事業の未来像を全社員で共有され

ていますでしょうか?


事業の未来像は社長の描く方向性や優先順位を明確化した大

事な戦略です。


事業の未来像があるから社員は達成すべき目標に向かって頑張る

ことができます。


そして、目標設定に必須になるのが利益計画】です


今回はお客様の利益計画作成実例も交えて、利益計画の作成過程

を説明したいと思います。


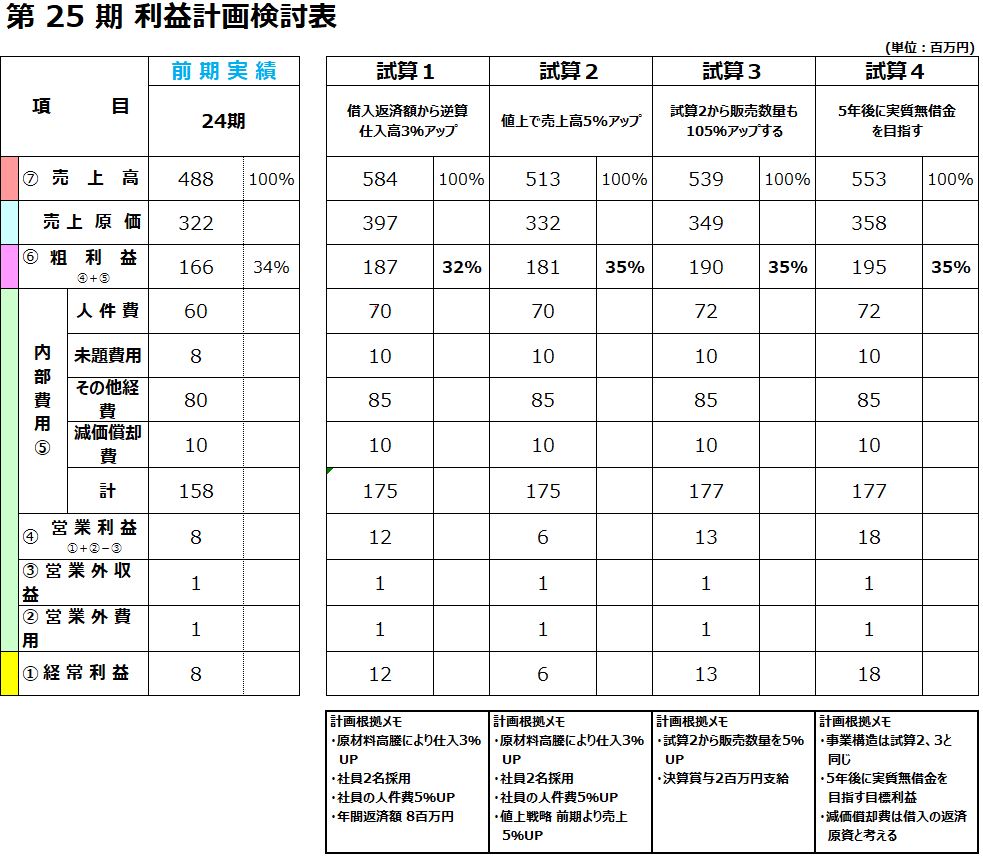
利益計画は、社長の思いや理念を計画根拠として試算する

ところから始めます。


事例にあげるお客様は、創業25年、卸売業を営まれる会社様です。


来期は昨今の原材料高騰や、値上げ、社員の給料ベースアップ、

財務体質の改善などを考慮して計画値の試算を行いました。


計算根拠メモ補足

 <試算1>

  ・借入金の返済額8百万円/年から逆算した税引き前の必要利益

   は12百万円


 <試算2>

  ・価格決定権のある商品を販売しているため5%の値上げを実施


 <試算3>

  ・必要利益を超える利益は、決算賞与として社員に分配する。


 <試算4>

  ・5年後の実質無借金(預金  ≧  借入金)に必要な利益は33百万円

   (税引後22百万円の利益が必要)

  ・減価償却費10百万円は、借入の返済原資と考えて必要利益を下げる。


試算を繰り返し、どの試算を目標にするのかを決めます。


検討した結果、お客様は 試算3を選ばれました。

我々も前期からの売上成長率110%と、適度な成長率と思いました。

過度な成長は資金不足と社員の疲弊を招く恐れがあるので注意が

必要です。


今期は、原材料高騰による仕入値アップ分をしっかりと販売価格

に転嫁し、全社員で販売数量UPにもチャレンジしていくとのこと

です。


ちなみに「人件費は利益を稼ぐための未来費用だ」という

社長の思いから、すべての試算に来期社員の給料を5%アップが反

映されていました!

更に、目標の経常利益を超えた分に関しては決算賞与としてパート

スタッフも含め、全社員に支給したいともおっしゃっていました。


目標に向かって、数字を社員に共有して頑張りたい。

目標達成できたら利益を社員にも還元したい。

と社長の素晴らしい思いが詰まった利益計画でしたので、

今回実例として取り上げさせていただきました。


もしご自分の会社に置き換えるなら、

どの試算を目安になさいますか?


昨今の社会情勢で会社の未来が不透明と感じていらっしゃるのな

ら、まず来期の利益計画から作られてはいかがでしょうか?


利益計画があるからこそ、計画と実績との差を情報として読み

取とることができ、対策が打てます。

計画通りにいかなくても実績との差を感じ、会社としての新しい

課題を発見できるのも利益計画の目的の一つです。


是非、我が社でも作ってみたいという社長様は、

お気軽にお問い合わせくださいませ。


お問合わせ


お待ちしております。


ページトップに戻る